Einfuhrumsatzsteuer aufschieben? In welchen Ländern es geht und wie es funktioniert
Wenn Ware aus China in einem europäischen Hafen ankommt, gibt der Zoll sie erst frei, wenn die Einfuhrumsatzsteuer bezahlt ist. Sind Sie ein Unternehmen mit Vorsteuerabzug, ist diese Steuer kein Kostenfaktor: Sie bekommen sie später zurück. Aber bis dahin haben Sie sie vorgestreckt, und bei einem Container mittleren Warenwerts sind das Tausende Euro, die Wochen oder Monate gebunden sind. Daher die Frage: „Kann ich die Vorfinanzierung vermeiden?“.
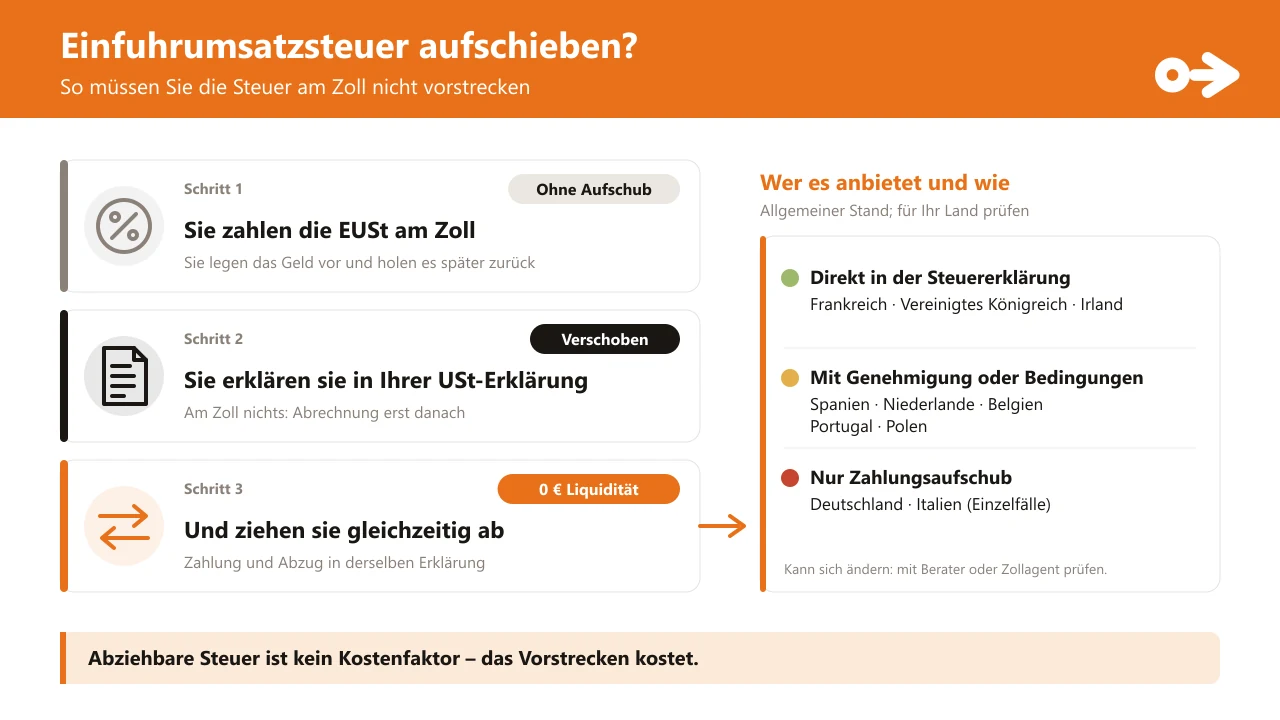
Die direkte Antwort: In vielen Ländern ja. Man spricht von Aufschub oder Verlagerung der Einfuhrumsatzsteuer: Statt sie am Zoll zu zahlen, melden Sie sie in Ihrer regulären Umsatzsteuererklärung an und ziehen sie in derselben Erklärung ab – die Wirkung auf Ihre Liquidität ist null. Frankreich, das Vereinigte Königreich, Irland, Spanien, die Niederlande, Belgien, Portugal und Polen bieten das an, jeweils mit eigenen Bedingungen. Deutschland und Italien haben dagegen keinen vergleichbaren Mechanismus für den allgemeinen Gebrauch: höchstens einen Zahlungsaufschub oder Lösungen für Einzelfälle.
Warum das wichtig ist: Die Steuer ist neutral, das Vorstrecken kostet
Wenn Ihr Unternehmen die Einfuhrumsatzsteuer abziehen kann, ist sie neutral: Sie zahlen sie am Zoll und holen sie mit der nächsten Erklärung zurück. Was tatsächlich kostet, ist das vorgestreckte Geld: Kapital, das Sie nicht einsetzen können, um den Lieferanten zu bezahlen, die nächste Bestellung aufzugeben oder Werbung zu finanzieren. Je größer und häufiger Ihre Importe, desto stärker fällt es ins Gewicht. (Der Zoll dagegen ist ein Kostenfaktor und fließt in Ihre Landed Costs ein; das erklären wir unter die wahren Kosten des Imports und in Zoll und Einfuhrumsatzsteuer beim Import aus China.)
Bedenken Sie auch: Die Steuer wird auf den Zollwert plus Zoll berechnet, nicht nur auf die Rechnung – der vorzustreckende Betrag ist daher oft höher, als es scheint.
So funktioniert der Aufschub
Das Prinzip ist in allen Ländern, die ihn erlauben, dasselbe:
- Die Ware wird verzollt, ohne dass die Einfuhrumsatzsteuer in diesem Moment bezahlt wird.
- Die Zollanmeldung hält den Betrag fest, und Sie melden ihn in Ihrer regulären Umsatzsteuererklärung an, als geschuldete Steuer.
- In derselben Erklärung ziehen Sie ihn ab, als Vorsteuer. Was abfließt und was zurückkommt, gleicht sich aus: Sie legen kein Geld vor.
Allgemeine Bedingung: Er gilt für den, der die Steuer abziehen kann, also für ein umsatzsteuerlich registriertes Unternehmen im Bestimmungsland. Wer als Privatperson importiert oder dessen Tätigkeit nicht zum Vorsteuerabzug berechtigt, trägt die Steuer als echte Kosten – da gibt es nichts aufzuschieben.
Was jedes Land bietet
Direkt in der Steuererklärung
- Frankreich: verpflichtende, automatische Selbstveranlagung für Unternehmen mit französischer USt-ID (seit 2022)
- Vereinigtes Königreich: Postponed VAT Accounting (PVA); ohne vorherigen Antrag, Kennzeichnung in der Zollanmeldung
- Irland: Postponed Accounting, mit möglichen Ausschlüssen oder Sicherheiten, die Revenue verlangt
Mit Genehmigung oder Bedingungen
- Spanien: aufgeschobene Einfuhrsteuer, durch förmliche Option und mit monatlicher Erklärung
- Niederlande: Lizenz nach Artikel 23; ein nicht ansässiges Unternehmen braucht einen Fiskalvertreter
- Belgien: Genehmigung ET 14000; ein Unternehmen von außerhalb der EU braucht einen Fiskalvertreter
- Portugal: Option für alle, die monatlich erklären und steuerlich in Ordnung sind
- Polen: Artikel 33a, mit zoll- und steuerrechtlichen Voraussetzungen
Nur Zahlungsaufschub
- Deutschland: Aufschubkonto, in der Regel gegen Sicherheit; es wird später gezahlt, nicht in derselben Erklärung verrechnet
- Italien: kein vergleichbarer allgemeiner Mechanismus; Lösungen für Einzelfälle (Umsatzsteuerlager, Plafond für gewohnheitsmäßige Exporteure)
Frankreich, Vereinigtes Königreich und Irland: am einfachsten
In Frankreich ist die Selbstveranlagung der Einfuhrumsatzsteuer seit dem 1. Januar 2022 für in Frankreich umsatzsteuerlich erfasste Unternehmen verpflichtend und automatisch: Der Betrag erscheint in Ihrer Umsatzsteuererklärung und wird nicht am Zoll gezahlt. Sie brauchen nur eine französische USt-ID und die Regelbesteuerung.
Im Vereinigten Königreich funktioniert das PVA (Postponed VAT Accounting) ohne vorherige Formalität: Sind Sie britisch umsatzsteuerlich registriert, vermerken Sie in der Zollanmeldung, dass Sie es nutzen wollen, und die Steuer wird in Ihrer Erklärung verbucht. Irland hat ein ähnliches System (Postponed Accounting), wobei Revenue einen Wirtschaftsbeteiligten ausschließen oder Sicherheiten verlangen kann.
Spanien, Niederlande, Belgien, Portugal und Polen: mit Verfahren oder Bedingungen
Hier gibt es den Aufschub, aber man muss ihn beantragen oder Voraussetzungen erfüllen:
- Spanien: Die aufgeschobene Einfuhrsteuer wird durch förmliche Option bei der Steuerbehörde beantragt und verlangt eine monatliche Umsatzsteuererklärung (mit den damit verbundenen Aufzeichnungspflichten). Sie schaltet sich nicht von selbst ein.
- Niederlande: Sie heißt Lizenz nach Artikel 23 und wird von der niederländischen Steuerbehörde erteilt. Ein im Land nicht ansässiges Unternehmen kann sie nicht selbst beantragen: Es braucht einen Fiskalvertreter vor Ort.
- Belgien: Die Genehmigung ET 14000 wird online bei der belgischen Verwaltung beantragt, setzt regelmäßige Umsatzsteuererklärungen voraus und verlangt für ein Unternehmen von außerhalb der EU einen belgischen Fiskalvertreter.
- Portugal: Die Einfuhrumsatzsteuer kann auf Option in der regulären Erklärung verrechnet werden, für alle, die monatlich erklären und deren Steuersituation in Ordnung ist.
- Polen: Artikel 33a erlaubt, die Einfuhrumsatzsteuer in der Erklärung zu verrechnen, verlangt aber, aktiver Steuerpflichtiger zu sein, einen Zollstatus oder eine Zollbewilligung zu haben (oder einen zugelassenen Zollvertreter zu nutzen), vorab zu melden und keine Rückstände beim Finanzamt oder der Sozialversicherung zu haben.
Deutschland und Italien: Zahlung aufschieben heißt nicht verlagern
Deutschland kennt das Aufschubkonto, mit dem Sie die Einfuhrumsatzsteuer später zahlen können, in der Regel gegen Sicherheit. Aber es bleibt eine Zahlung: Sie gewinnt Tage oder Wochen, wird aber nicht in derselben Erklärung verrechnet. Italien hat kein vergleichbares allgemeines System; für Einzelfälle gibt es Wege wie das Umsatzsteuerlager oder den Plafond gewohnheitsmäßiger Exporteure, die von Ihrer Tätigkeit abhängen.
Was Sie dafür brauchen
- Ein im Bestimmungsland umsatzsteuerlich registriertes Unternehmen sein (und je nach Land steuerlich in Ordnung).
- Dass die Zollanmeldung in Ihrem Namen und mit Ihrer USt-ID erfolgt. Der Importeur nimmt den Aufschub in Anspruch. Deshalb ist wichtig, dass von Anfang an der Empfänger auf Rechnung und Transportdokumenten Ihr Unternehmen ist (siehe die notwendigen Dokumente für den Import aus China).
- Einen passenden Erklärungszeitraum (in mehreren Ländern monatlich).
- Einen Fiskalvertreter vor Ort, wenn Ihr Unternehmen im Land nicht ansässig ist (Niederlande, Belgien, Frankreich für Unternehmen von außerhalb der EU …).
- Einen Zollagenten, der es in der Anmeldung zu kennzeichnen weiß: Im Vereinigten Königreich ist das zum Beispiel ein Indikator, der erscheinen muss.
Kurz gefasst
- Die Einfuhrumsatzsteuer ist neutral, wenn Sie sie abziehen können; was kostet, ist das Vorstrecken.
- Aufschieben heißt, sie in derselben Erklärung anzumelden und abzuziehen: nichts an Liquidität.
- Frankreich, Vereinigtes Königreich, Irland: am direktesten. Spanien, Niederlande, Belgien, Portugal, Polen: mit Genehmigung oder Bedingungen. Deutschland und Italien: nur Zahlungsaufschub oder punktuelle Lösungen.
- Dafür muss Ihr Unternehmen der Importeur sein, mit eigener USt-ID.
Hinweis: Die Regeln zur Einfuhrumsatzsteuer und zu ihrem Aufschub ändern sich häufig und hängen vom Land und vom Unternehmen ab. Dieser Leitfaden beschreibt die allgemeine Lage zum Zeitpunkt der Erstellung (Oktober 2026) und ist keine Steuerberatung; lassen Sie Ihren Fall von Ihrem Steuerberater oder Zollagenten bestätigen, bevor Sie entscheiden.
Bei EasyChinaShipping klären wir schon beim Angebot, wer in den Dokumenten als Importeur steht, damit Ihr Unternehmen die für es geltende Regelung nutzen kann. Sehen Sie sich unsere Zollabfertigung ab China an, lesen Sie nach, wie Zoll und Einfuhrumsatzsteuer berechnet werden, oder erzählen Sie uns von Ihrer Sendung.