Posso differire l’IVA all’importazione? In quali paesi si può e come funziona
Quando una merce cinese arriva in un porto europeo, la dogana non la rilascia finché non è stata pagata l’IVA all’importazione. Se Lei è un’azienda con diritto a detrarla, questa IVA non è un costo: la recupererà dopo. Ma fino ad allora l’ha anticipata Lei, e su un container di valore medio significa migliaia di euro immobilizzati per settimane o mesi. Da qui la domanda: «posso evitare di anticiparla?».
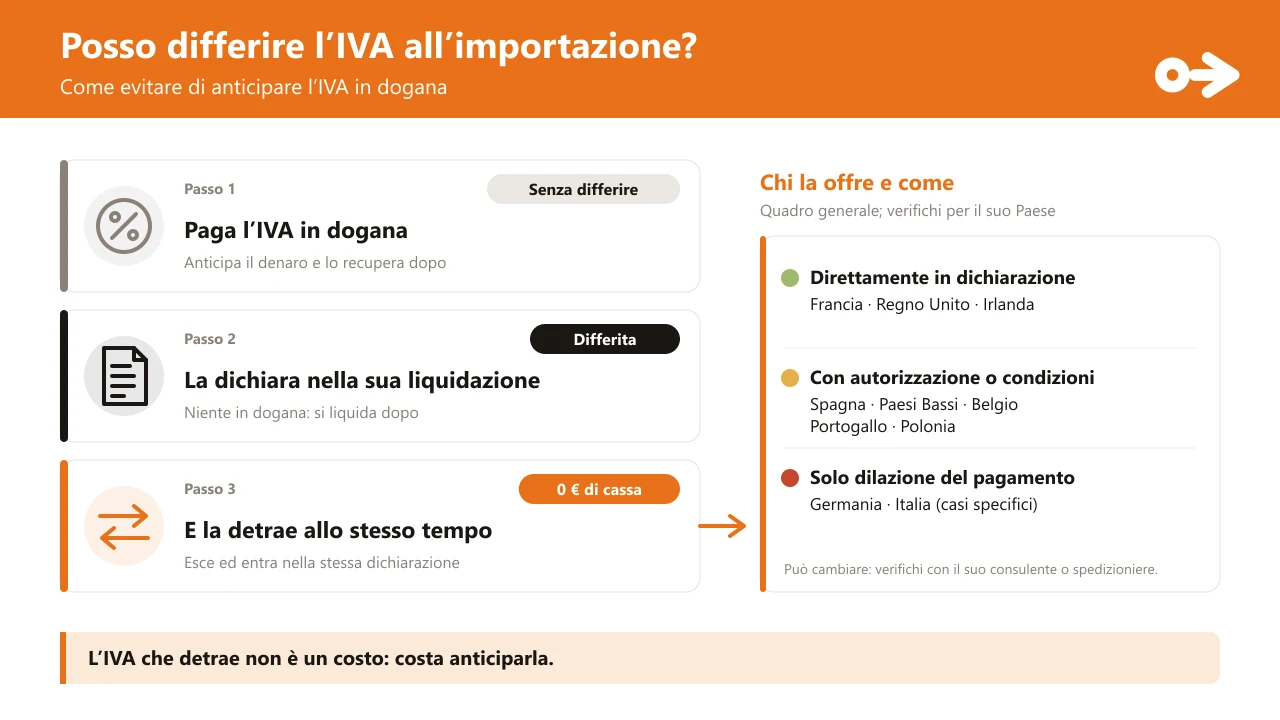
La risposta diretta: in molti paesi, sì. Si chiama differimento o autoliquidazione dell’IVA all’importazione: invece di pagarla in dogana, la dichiara nella Sua dichiarazione IVA periodica e la detrae nella stessa dichiarazione, così l’effetto sulla Sua cassa è zero. La offrono, con condizioni diverse, Francia, Regno Unito, Irlanda, Spagna, Paesi Bassi, Belgio, Portogallo e Polonia. In Germania e in Italia, invece, non esiste un meccanismo equivalente di uso generale: al massimo una dilazione del pagamento o soluzioni per casi specifici.
Perché conta: l’IVA è neutra, ma anticiparla costa
Se la Sua azienda può detrarre l’IVA all’importazione, l’imposta è neutra: la paga in dogana e la recupera con la dichiarazione successiva. Ciò che ha un costo è la liquidità anticipata: capitale che non può usare per pagare il fornitore, fare il prossimo ordine o finanziare la pubblicità. Più grande e frequente è la Sua importazione, più pesa. (Il dazio, invece, è un costo ed entra nel Suo landed cost; lo spieghiamo in il costo reale di importare e in dazi e IVA importando dalla Cina.)
Ricordi anche che l’IVA si calcola sul valore in dogana più il dazio, non solo sulla fattura: la somma da anticipare è quindi spesso più alta di quanto sembri.
Come funziona il differimento
L’idea è la stessa in tutti i paesi che lo consentono:
- La merce viene sdoganata senza pagare l’IVA all’importazione in quel momento.
- La dichiarazione doganale registra l’importo, e Lei lo riporta nella Sua dichiarazione IVA periodica, come IVA dovuta.
- Nella stessa dichiarazione lo detrae come IVA a credito. Ciò che esce e ciò che entra si compensano: non anticipa denaro.
Condizione universale: vale per chi può detrarre l’IVA, cioè un’azienda con partita IVA nel paese di destinazione. Se importa come privato, o la Sua attività non dà diritto alla detrazione, l’IVA è un costo reale e non c’è nulla da differire.
Cosa offre ogni paese
Direttamente in dichiarazione
- Francia: autoliquidazione obbligatoria e automatica per le imprese con numero IVA francese (dal 2022)
- Regno Unito: Postponed VAT Accounting (PVA); senza richiesta preventiva, si indica nella dichiarazione doganale
- Irlanda: Postponed Accounting, con possibili esclusioni o garanzie richieste da Revenue
Con autorizzazione o condizioni
- Spagna: IVA differita all’importazione, per opzione formale e con dichiarazione mensile
- Paesi Bassi: licenza dell’articolo 23; un soggetto non stabilito ha bisogno di un rappresentante fiscale
- Belgio: autorizzazione ET 14000; un soggetto extra-UE ha bisogno di un rappresentante fiscale
- Portogallo: opzione per chi dichiara ogni mese ed è in regola
- Polonia: articolo 33a, con requisiti doganali e di posizione fiscale
Solo dilazione del pagamento
- Germania: conto di dilazione (Aufschubkonto), di norma con garanzia; si paga dopo, senza compensazione nella stessa dichiarazione
- Italia: nessun meccanismo generale equivalente; soluzioni per casi specifici (deposito IVA, plafond dell’esportatore abituale)
Francia, Regno Unito e Irlanda: il più semplice
In Francia, dal 1° gennaio 2022 l’autoliquidazione dell’IVA all’importazione è obbligatoria e automatica per le imprese identificate ai fini IVA in Francia: l’importo compare nella Sua dichiarazione IVA e non si paga in dogana. Basta avere un numero IVA francese ed essere nel regime ordinario.
Nel Regno Unito, il PVA (Postponed VAT Accounting) funziona senza pratica preventiva: se è registrato ai fini IVA britannica, indica nella dichiarazione doganale che vuole avvalersene e l’IVA viene contabilizzata nella Sua dichiarazione. L’Irlanda ha un sistema simile (Postponed Accounting), anche se Revenue può escludere un operatore o chiedere garanzie.
Spagna, Paesi Bassi, Belgio, Portogallo e Polonia: con pratica o condizioni
Qui il differimento esiste, ma va richiesto o occorre rispettare dei requisiti:
- Spagna: l’IVA differita all’importazione si richiede con opzione formale presso l’Agenzia delle Entrate spagnola e impone di presentare la dichiarazione IVA ogni mese (con i relativi obblighi di registrazione). Non si attiva da sola.
- Paesi Bassi: si chiama licenza dell’articolo 23 ed è concessa dal fisco olandese. Un’impresa non stabilita nel paese non può richiederla da sé: ha bisogno di un rappresentante fiscale locale.
- Belgio: l’autorizzazione ET 14000 si richiede online all’amministrazione belga, richiede dichiarazioni IVA periodiche e, per un’impresa extra-UE, un rappresentante fiscale belga.
- Portogallo: l’IVA all’importazione può essere liquidata nella dichiarazione periodica, per opzione, per chi dichiara ogni mese e ha la posizione fiscale regolare.
- Polonia: l’articolo 33a consente di liquidare l’IVA all’importazione nella dichiarazione, ma richiede di essere contribuente attivo, avere uno status o un’autorizzazione doganale (o servirsi di un rappresentante doganale autorizzato), comunicarlo in anticipo e non avere arretrati con il fisco né con la previdenza sociale.
Germania e Italia: dilazionare il pagamento non è differire
La Germania ha il conto di dilazione (Aufschubkonto), che permette di pagare più tardi l’IVA all’importazione, di norma dietro garanzia. Ma resta un pagamento: Le dà giorni o settimane di respiro, non si compensa nella stessa dichiarazione. L’Italia non ha un sistema generale equivalente; esistono vie per casi specifici, come il deposito IVA o il plafond degli esportatori abituali, che dipendono dalla Sua attività.
Cosa Le serve per avvalersene
- Essere un’azienda con partita IVA nel paese di destinazione (e, a seconda del paese, in regola con il fisco).
- Che la dichiarazione doganale sia fatta a Suo nome e con il Suo numero IVA. L’importatore è chi beneficia del differimento. Per questo è importante che, fin dall’inizio, il destinatario indicato in fattura e nei documenti di trasporto sia la Sua azienda (veda i documenti necessari per importare dalla Cina).
- Una periodicità di dichiarazione compatibile (mensile in vari paesi).
- Un rappresentante fiscale locale se la Sua azienda non è stabilita nel paese (Paesi Bassi, Belgio, Francia per le imprese extra-UE…).
- Uno spedizioniere doganale che sappia indicarlo nella dichiarazione: nel Regno Unito, ad esempio, è un indicatore che deve comparire.
In sintesi
- L’IVA all’importazione è neutra se può detrarla; ciò che costa è anticiparla.
- Differirla significa dichiararla e detrarla nella stessa dichiarazione: zero di cassa.
- Francia, Regno Unito e Irlanda: il più diretto. Spagna, Paesi Bassi, Belgio, Portogallo e Polonia: con autorizzazione o condizioni. Germania e Italia: solo dilazione del pagamento o soluzioni puntuali.
- Per avvalersene, la Sua azienda deve essere l’importatore, con il proprio numero IVA.
Nota: le norme sull’IVA all’importazione e sul suo differimento cambiano spesso e dipendono da ogni paese e da ogni azienda. Questa guida descrive la situazione generale alla data di redazione (ottobre 2026) e non è consulenza fiscale; verifichi il Suo caso con il Suo consulente fiscale o con il Suo spedizioniere doganale prima di decidere.
In EasyChinaShipping chiariamo fin dal preventivo chi figura come importatore nei documenti, affinché la Sua azienda possa avvalersi del regime che le spetta. Scopra il nostro sdoganamento dalla Cina, ripassi come si calcolano dazi e IVA oppure ci racconti la Sua spedizione.
Utile se importa in questi Paesi
- Spedizioni dalla Cina verso Europa
- Spedizioni dalla Cina verso Nord America
- Spedizioni dalla Cina verso America Latina
- Spedizioni dalla Cina verso Medio Oriente
- Spedizioni dalla Cina verso Africa
- Spedizioni dalla Cina verso Sud-est asiatico
- Spedizioni dalla Cina verso Asia orientale
- Spedizioni dalla Cina verso Oceania