Puis-je différer la TVA à l’importation ? Dans quels pays et comment ça marche
Quand une marchandise chinoise arrive dans un port européen, la douane ne la libère pas tant que la TVA à l’importation n’est pas payée. Si vous êtes une entreprise qui a le droit de la déduire, cette TVA n’est pas un coût : vous la récupérerez ensuite. Mais d’ici là, c’est vous qui l’avez avancée, et sur un conteneur de valeur moyenne, cela représente des milliers d’euros immobilisés pendant des semaines, voire des mois. D’où la question : « puis-je éviter de l’avancer ? ».
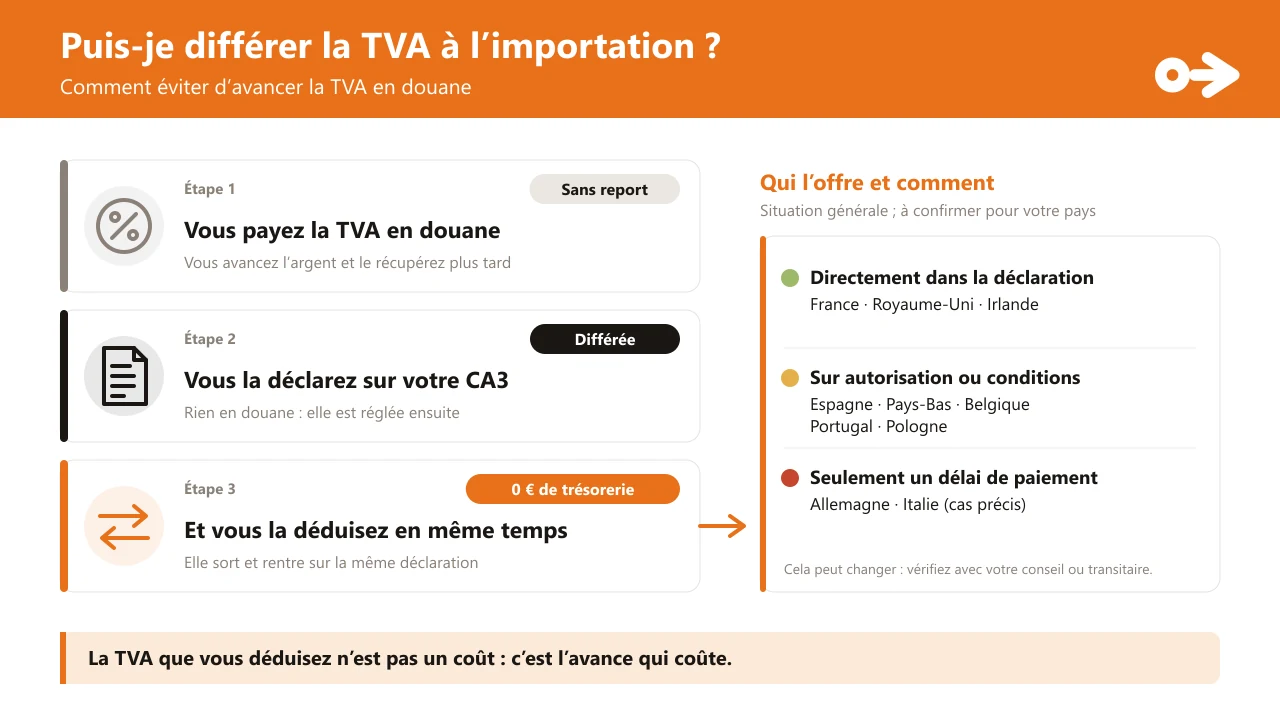
La réponse directe : dans de nombreux pays, oui. On parle de report ou d’autoliquidation de la TVA à l’importation : au lieu de la payer en douane, vous la déclarez sur votre déclaration de TVA périodique et vous la déduisez sur cette même déclaration, si bien que l’effet sur votre trésorerie est nul. La France, le Royaume-Uni, l’Irlande, l’Espagne, les Pays-Bas, la Belgique, le Portugal et la Pologne l’offrent, avec des conditions variables. L’Allemagne et l’Italie, en revanche, n’ont pas de mécanisme équivalent d’usage général : tout au plus un délai de paiement ou des solutions pour des cas précis.
Pourquoi c’est important : la TVA est neutre, mais l’avancer coûte
Si votre entreprise peut déduire la TVA à l’importation, l’impôt est neutre : vous le payez en douane et le récupérez sur votre déclaration suivante. Ce qui a un coût, c’est la trésorerie avancée : un capital que vous ne pouvez pas utiliser pour payer votre fournisseur, passer la commande suivante ou financer de la publicité. Plus vos importations sont grosses et fréquentes, plus cela pèse. (Les droits de douane, eux, sont un coût et entrent dans votre landed cost ; nous l’expliquons dans le coût réel d’importer et dans droits de douane et TVA en important de Chine.)
Rappelez-vous aussi que la TVA se calcule sur la valeur en douane majorée des droits, et pas seulement sur la facture : la somme à avancer est donc souvent plus élevée qu’on ne le croit.
Comment fonctionne le report
Le principe est le même dans tous les pays qui l’autorisent :
- La marchandise est dédouanée sans payer la TVA à l’importation à ce moment-là.
- La déclaration en douane enregistre le montant, et vous le reportez sur votre déclaration de TVA périodique, comme TVA à payer.
- Sur cette même déclaration, vous la déduisez comme TVA déductible. Ce qui sort et ce qui rentre se compensent : vous n’avancez aucun argent.
Condition universelle : cela concerne celui qui peut déduire la TVA, c’est-à-dire une entreprise assujettie à la TVA dans le pays de destination. Si vous importez en tant que particulier, ou si votre activité ne vous donne pas droit à déduction, la TVA est un vrai coût et il n’y a rien à différer.
Ce qu’offre chaque pays
Directement dans la déclaration
- France : autoliquidation obligatoire et automatique pour les entreprises disposant d’un numéro de TVA français (depuis 2022)
- Royaume-Uni : Postponed VAT Accounting (PVA) ; sans demande préalable, indiqué dans la déclaration en douane
- Irlande : Postponed Accounting, avec d’éventuelles exclusions ou garanties exigées par Revenue
Sur autorisation ou conditions
- Espagne : TVA différée à l’importation, sur option formelle et avec déclaration mensuelle
- Pays-Bas : licence de l’article 23 ; une entreprise non établie a besoin d’un représentant fiscal
- Belgique : autorisation ET 14000 ; une entreprise hors UE a besoin d’un représentant fiscal
- Portugal : option pour qui déclare chaque mois et est en règle
- Pologne : article 33a, avec des exigences douanières et de situation fiscale
Seulement un délai de paiement
- Allemagne : compte de report de paiement (Aufschubkonto), en général avec garantie ; on paie plus tard, sans compensation sur la même déclaration
- Italie : pas de mécanisme général équivalent ; solutions pour des cas précis (dépôt TVA, plafond de l’exportateur habituel)
France, Royaume-Uni et Irlande : le plus simple
En France, depuis le 1er janvier 2022, l’autoliquidation de la TVA à l’importation est obligatoire et automatique pour les entreprises identifiées à la TVA en France : le montant figure sur votre déclaration de TVA et n’est pas payé en douane. Il suffit d’avoir un numéro de TVA français et d’être au régime réel normal.
Au Royaume-Uni, le PVA (Postponed VAT Accounting) fonctionne sans démarche préalable : si vous êtes immatriculé à la TVA britannique, vous indiquez dans la déclaration en douane que vous souhaitez l’utiliser et la TVA est comptabilisée sur votre déclaration. L’Irlande a un système voisin (Postponed Accounting), même si Revenue peut exclure un opérateur ou lui demander des garanties.
Espagne, Pays-Bas, Belgique, Portugal et Pologne : avec démarche ou conditions
Ici le report existe, mais il faut le demander ou remplir des conditions :
- Espagne : la TVA différée à l’importation se demande par option formelle auprès de l’administration fiscale et suppose une déclaration de TVA mensuelle (avec les obligations de tenue de registres associées). Elle ne s’active pas toute seule.
- Pays-Bas : c’est la licence de l’article 23, accordée par l’administration fiscale néerlandaise. Une entreprise non établie dans le pays ne peut pas la demander elle-même : il lui faut un représentant fiscal local.
- Belgique : l’autorisation ET 14000 se demande en ligne auprès de l’administration belge, suppose des déclarations de TVA périodiques et, pour une entreprise hors UE, un représentant fiscal belge.
- Portugal : la TVA à l’importation peut être liquidée sur la déclaration périodique, sur option, pour qui déclare chaque mois et a une situation fiscale en règle.
- Pologne : l’article 33a permet de liquider la TVA à l’importation sur la déclaration, mais exige d’être un assujetti actif, d’avoir un statut ou une autorisation douanière (ou de recourir à un représentant en douane agréé), de prévenir à l’avance et de ne pas avoir d’arriérés envers le fisc ni la sécurité sociale.
Allemagne et Italie : reporter le paiement n’est pas différer
L’Allemagne dispose du compte de report de paiement (Aufschubkonto), qui permet de payer plus tard la TVA à l’importation, en général contre une garantie. Mais cela reste un paiement : cela vous donne quelques jours ou semaines, sans compensation sur la même déclaration. L’Italie n’a pas de système général équivalent ; il existe des voies pour des cas précis, comme le dépôt TVA ou le plafond des exportateurs habituels, qui dépendent de votre activité.
Ce qu’il vous faut pour en bénéficier
- Être une entreprise assujettie à la TVA dans le pays de destination (et, selon le pays, en règle avec l’administration fiscale).
- Que la déclaration en douane soit faite à votre nom et avec votre numéro de TVA. L’importateur est celui qui bénéficie du report. C’est pourquoi il importe que, dès le départ, le destinataire figurant sur la facture et sur les documents de transport soit votre entreprise (voyez les documents nécessaires pour importer de Chine).
- Une périodicité de déclaration compatible (mensuelle dans plusieurs pays).
- Un représentant fiscal local si votre entreprise n’est pas établie dans le pays (Pays-Bas, Belgique, France pour les entreprises hors UE…).
- Un commissionnaire en douane qui sait le mentionner dans la déclaration : au Royaume-Uni, par exemple, c’est un indicateur qui doit apparaître.
En résumé
- La TVA à l’importation est neutre si vous pouvez la déduire ; ce qui coûte, c’est de l’avancer.
- La différer, c’est la déclarer et la déduire sur la même déclaration : rien en trésorerie.
- France, Royaume-Uni et Irlande : le plus direct. Espagne, Pays-Bas, Belgique, Portugal et Pologne : sur autorisation ou conditions. Allemagne et Italie : seulement un délai de paiement ou des solutions ponctuelles.
- Pour en bénéficier, votre entreprise doit être l’importateur, avec son propre numéro de TVA.
Remarque : les règles de la TVA à l’importation et de son report changent fréquemment et dépendent de chaque pays et de chaque entreprise. Ce guide décrit la situation générale à la date de rédaction (octobre 2026) et ne constitue pas un conseil fiscal ; faites confirmer votre cas par votre conseil fiscal ou votre commissionnaire en douane avant de décider.
Chez EasyChinaShipping, nous précisons dès le devis qui figure comme importateur sur les documents, afin que votre entreprise puisse bénéficier du régime qui lui convient. Découvrez notre dédouanement depuis la Chine, revoyez comment se calculent les droits de douane et la TVA ou parlez-nous de votre envoi.