¿Puedo diferir el IVA de importación? En qué países se puede y cómo funciona
Cuando una mercancía china llega a un puerto europeo, la aduana no la libera hasta que se paga el IVA de importación. Si eres una empresa con derecho a deducirlo, ese IVA no es un coste: lo recuperarás después. Pero hasta entonces lo has adelantado tú, y en un contenedor de valor medio estamos hablando de miles de euros inmovilizados durante semanas o meses. De ahí la pregunta: «¿puedo evitar adelantarlo?».
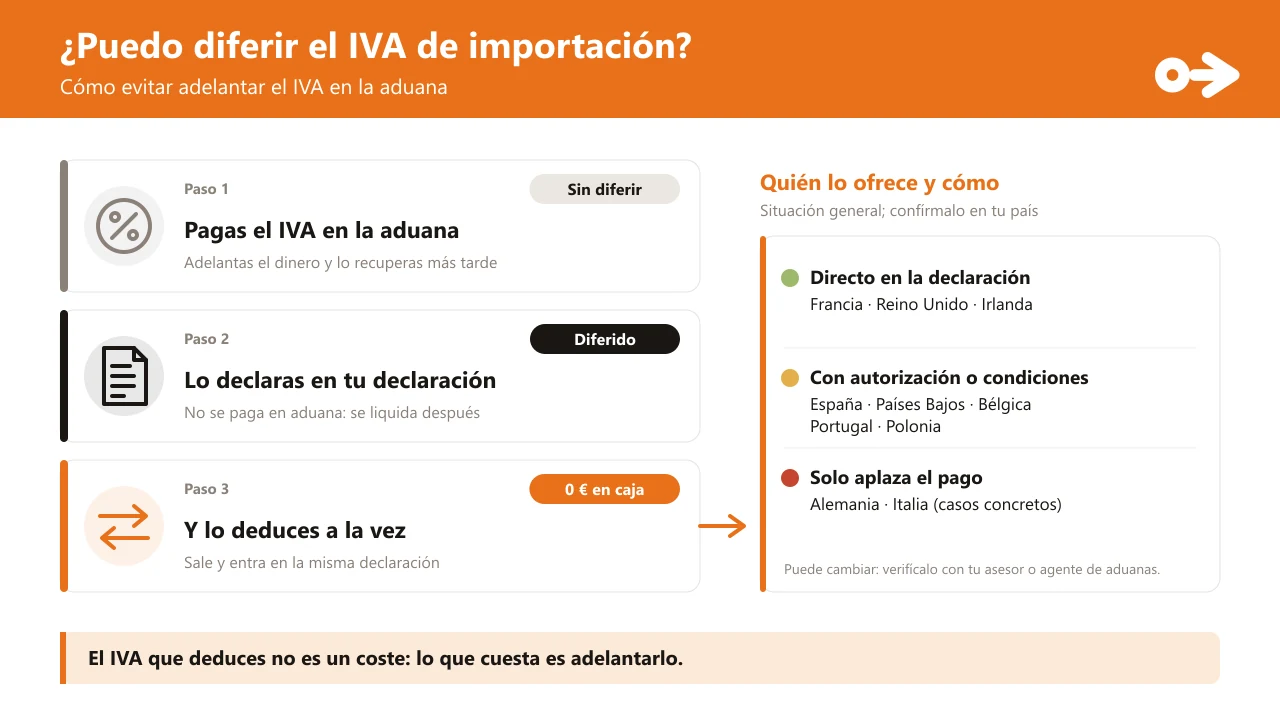
La respuesta directa: en muchos países sí. Se llama diferimiento o autoliquidación del IVA de importación: en lugar de pagarlo en la aduana, lo declaras en tu declaración periódica de IVA y lo deduces en la misma declaración, de modo que el efecto en caja es cero. Lo ofrecen, con distintas condiciones, Francia, el Reino Unido, Irlanda, España, los Países Bajos, Bélgica, Portugal o Polonia. En Alemania e Italia, en cambio, no existe un mecanismo equivalente de uso general: como mucho, un aplazamiento del pago o soluciones para casos concretos.
Por qué importa: el IVA es neutro, pero adelantarlo cuesta
Si tu empresa puede deducir el IVA de importación, el impuesto es neutro: lo pagas en la aduana y lo recuperas en tu siguiente declaración. Lo que sí tiene coste es el dinero adelantado: capital que no puedes usar para pagar a tu proveedor, para el siguiente pedido o para publicidad. Cuanto más grande y frecuente sea tu importación, más pesa. (El arancel, en cambio, sí es un coste y entra en tu landed cost; lo explicamos en el coste real de importar y en aranceles e IVA al importar de China.)
Y recuerda que el IVA se calcula sobre el valor en aduana más el arancel, no solo sobre la factura, así que la cifra a adelantar suele ser mayor de lo que parece.
Cómo funciona el diferimiento
La idea es la misma en todos los países que lo permiten:
- La mercancía se despacha en aduana sin pagar el IVA de importación en ese momento.
- La declaración de aduana deja constancia del importe, y tú lo declaras en tu declaración periódica de IVA, como IVA a pagar.
- En esa misma declaración lo deduces como IVA soportado. Lo que sale y lo que entra se compensan: no pones dinero.
Condición universal: es para quien puede deducir el IVA, es decir, una empresa dada de alta en el IVA del país de destino. Si importas como particular, o tu actividad no te da derecho a deducir, el IVA sí es un coste y no hay nada que diferir.
Qué ofrece cada país
Directo en la declaración
- Francia: autoliquidación obligatoria y automática para empresas con número de IVA francés (desde 2022)
- Reino Unido: Postponed VAT Accounting (PVA); sin solicitud previa, se indica en la declaración de aduana
- Irlanda: Postponed Accounting, con posibles exclusiones o garantías exigidas por Revenue
Con autorización o condiciones
- España: IVA diferido a la importación, por opción formal y con declaración mensual
- Países Bajos: licencia del artículo 23; un no establecido necesita representante fiscal
- Bélgica: autorización ET 14000; un no comunitario necesita representante fiscal
- Portugal: opción para quien declara mensualmente y está al corriente
- Polonia: artículo 33a, con requisitos aduaneros y de situación fiscal
Solo aplaza el pago
- Alemania: cuenta de aplazamiento (Aufschubkonto), normalmente con garantía; se paga después, no se compensa en la misma declaración
- Italia: sin mecanismo general equivalente; soluciones para casos concretos (depósito IVA, plafond de exportador habitual)
Francia, Reino Unido e Irlanda: lo más sencillo
En Francia, desde el 1 de enero de 2022 la autoliquidación del IVA de importación es obligatoria y automática para las empresas identificadas en el IVA en Francia: el importe aparece en tu declaración de IVA y no se paga en la aduana. Lo único que necesitas es tener número de IVA francés y estar en el régimen real normal.
En el Reino Unido, el PVA (Postponed VAT Accounting) funciona sin trámite previo: si estás registrado en el IVA británico, se marca en la declaración de aduana que quieres acogerte y el IVA se contabiliza en tu declaración. Irlanda tiene un sistema parecido (Postponed Accounting), aunque Revenue puede excluir a un operador o pedirle garantías.
España, Países Bajos, Bélgica, Portugal y Polonia: con trámite o condiciones
Aquí el diferimiento existe, pero hay que pedirlo o cumplir requisitos:
- España: el IVA diferido a la importación se solicita por opción formal ante la Agencia Tributaria y exige declarar el IVA mensualmente (con sus obligaciones de registro asociadas). No es algo que se active solo.
- Países Bajos: se llama licencia del artículo 23 y la concede la Hacienda neerlandesa. Un negocio no establecido en el país no puede pedirla por sí mismo: necesita un representante fiscal local.
- Bélgica: la autorización ET 14000 se tramita online ante la administración belga, requiere declaraciones periódicas de IVA y, para un negocio de fuera de la UE, un representante fiscal belga.
- Portugal: el IVA de importación puede liquidarse en la declaración periódica, por opción, para quien declara mensualmente y tiene su situación fiscal regularizada.
- Polonia: el artículo 33a permite liquidar el IVA de importación en la declaración, pero pide ser contribuyente activo, contar con estatus o autorización aduanera (o usar un representante aduanero autorizado), avisar con antelación y no tener deudas con Hacienda ni Seguridad Social.
Alemania e Italia: aplazar no es lo mismo que diferir
En Alemania existe la cuenta de aplazamiento (Aufschubkonto), que permite pagar más tarde el IVA de importación, normalmente aportando una garantía. Pero sigue siendo un pago: te da margen de días o semanas, no lo compensa en la misma declaración. Italia no cuenta con un sistema general equivalente; hay vías para casos concretos, como el depósito IVA o el plafond de los exportadores habituales, que dependen de tu actividad.
Qué necesitas tú para acogerte
- Ser una empresa dada de alta en el IVA del país de destino (y, según el país, estar al corriente con Hacienda).
- Que la declaración de aduana se haga a tu nombre y con tu número de IVA. El importador es quien se acoge al diferimiento. Por eso es importante que desde el principio el consignatario que figura en la factura y en los documentos de transporte sea tu empresa (repasa los documentos necesarios para importar de China).
- Una periodicidad de declaración compatible (en varios países, mensual).
- Un representante fiscal local si tu empresa no está establecida en el país (Países Bajos, Bélgica, Francia para no comunitarios…).
- Un agente de aduanas que sepa marcarlo en la declaración: en el Reino Unido, por ejemplo, es un indicador que debe aparecer.
En resumen
- El IVA de importación es neutro si puedes deducirlo; lo que cuesta es adelantarlo.
- Diferirlo es declararlo y deducirlo en la misma declaración: cero en caja.
- Francia, Reino Unido e Irlanda: lo más directo. España, Países Bajos, Bélgica, Portugal y Polonia: con autorización o condiciones. Alemania e Italia: solo aplazamiento o soluciones puntuales.
- Para acogerte, tu empresa debe ser la importadora, con su propio número de IVA.
Nota: las normas del IVA de importación y de su diferimiento cambian con frecuencia y dependen de cada país y de cada empresa. Esta guía describe la situación general a fecha de redacción (octubre de 2026) y no es asesoramiento fiscal; confirma tu caso con tu asesor fiscal o con tu agente de aduanas antes de decidir.
En EasyChinaShipping dejamos claro desde la cotización quién figura como importador en los documentos, para que tu empresa pueda acogerse al régimen que le corresponda. Mira nuestro despacho de aduanas desde China, repasa cómo se calculan los aranceles y el IVA o cuéntanos tu envío.