Posso diferir o IVA de importação? Em que países é possível e como funciona
Quando uma mercadoria chinesa chega a um porto europeu, a alfândega não a libera enquanto não for pago o IVA de importação. Se você é uma empresa com direito a deduzi-lo, esse IVA não é um custo: vai recuperá-lo depois. Mas até lá foi você quem o adiantou, e num contêiner de valor médio isso significa milhares de euros imobilizados durante semanas ou meses. Daí a pergunta: “posso evitar adiantá-lo?”.
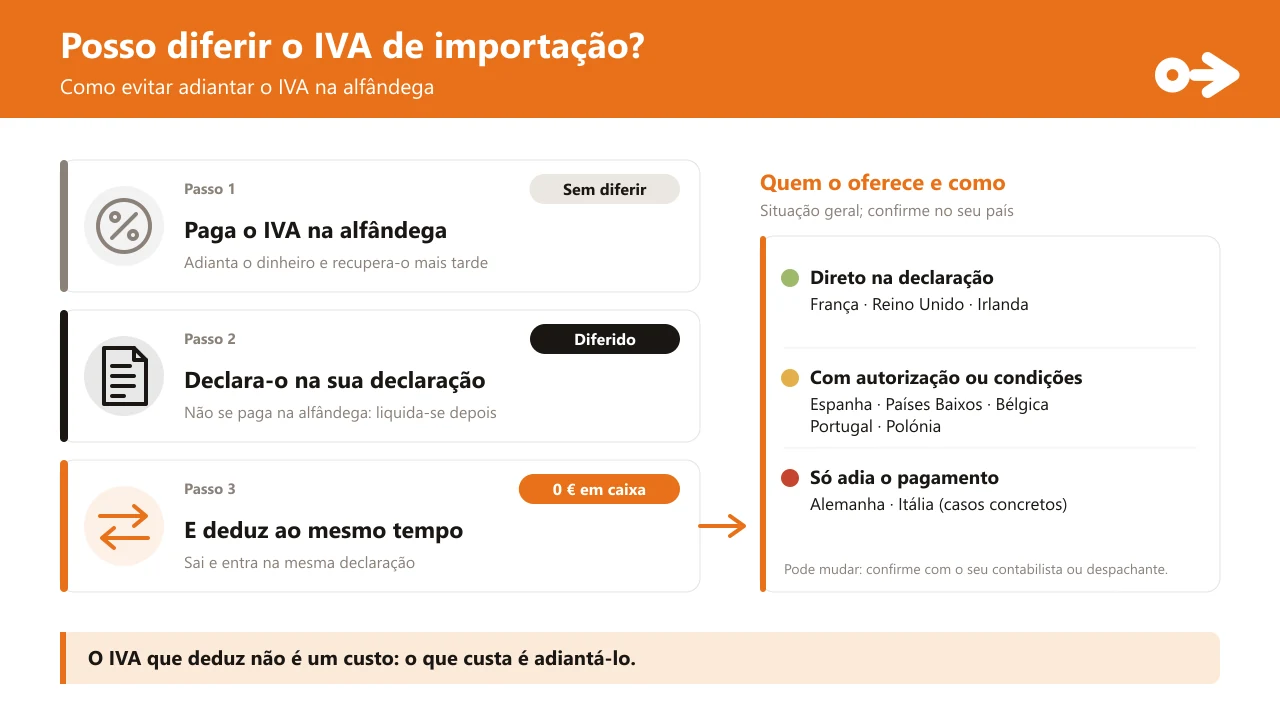
A resposta direta: em muitos países, sim. Chama-se diferimento ou autoliquidação do IVA de importação: em vez de o pagar na alfândega, você o declara na sua declaração periódica de IVA e o deduz nessa mesma declaração, de modo que o efeito no seu caixa é zero. França, Reino Unido, Irlanda, Espanha, Países Baixos, Bélgica, Portugal e Polônia oferecem-no, com condições diferentes. Na Alemanha e na Itália, por outro lado, não existe um mecanismo equivalente de uso geral: no máximo, um adiamento do pagamento ou soluções para casos concretos.
Por que importa: o IVA é neutro, mas adiantá-lo custa
Se a sua empresa pode deduzir o IVA de importação, o imposto é neutro: paga-o na alfândega e recupera na declaração seguinte. O que tem custo é o dinheiro adiantado: capital que não pode usar para pagar ao fornecedor, fazer o pedido seguinte ou investir em publicidade. Quanto maior e mais frequente a sua importação, mais pesa. (Os impostos de importação, por sua vez, são um custo e entram no seu landed cost; explicamos isso em o custo real de importar e em impostos e IVA ao importar da China.)
Lembre-se também de que o IVA se calcula sobre o valor aduaneiro mais os direitos, e não apenas sobre a fatura, por isso o montante a adiantar costuma ser maior do que parece.
Como funciona o diferimento
A ideia é a mesma em todos os países que o permitem:
- A mercadoria é desembaraçada sem pagar o IVA de importação nesse momento.
- A declaração aduaneira registra o montante, e você o declara na sua declaração periódica de IVA, como IVA a pagar.
- Nessa mesma declaração, deduz o valor como IVA suportado. O que sai e o que entra compensam-se: não adianta dinheiro.
Condição universal: é para quem pode deduzir o IVA, isto é, uma empresa registrada no IVA do país de destino. Se importa como particular, ou se a sua atividade não dá direito à dedução, o IVA é um custo real e não há nada a diferir.
O que oferece cada país
Direto na declaração
- França: autoliquidação obrigatória e automática para empresas com número de IVA francês (desde 2022)
- Reino Unido: Postponed VAT Accounting (PVA); sem pedido prévio, indica-se na declaração aduaneira
- Irlanda: Postponed Accounting, com possíveis exclusões ou garantias exigidas pela Revenue
Com autorização ou condições
- Espanha: IVA diferido na importação, por opção formal e com declaração mensal
- Países Baixos: licença do artigo 23; um não estabelecido precisa de representante fiscal
- Bélgica: autorização ET 14000; um operador de fora da UE precisa de representante fiscal
- Portugal: opção para quem declara mensalmente e tem a situação regularizada
- Polônia: artigo 33a, com requisitos aduaneiros e de situação fiscal
Só adia o pagamento
- Alemanha: conta de diferimento (Aufschubkonto), normalmente com garantia; paga-se depois, sem compensar na mesma declaração
- Itália: sem mecanismo geral equivalente; soluções para casos concretos (depósito de IVA, plafond do exportador habitual)
França, Reino Unido e Irlanda: o mais simples
Em França, desde 1 de janeiro de 2022, a autoliquidação do IVA de importação é obrigatória e automática para as empresas identificadas no IVA em França: o montante aparece na sua declaração de IVA e não se paga na alfândega. Basta ter número de IVA francês e estar no regime normal.
No Reino Unido, o PVA (Postponed VAT Accounting) funciona sem trâmite prévio: se está registrado no IVA britânico, assinala na declaração aduaneira que quer usá-lo e o IVA é contabilizado na sua declaração. A Irlanda tem um sistema parecido (Postponed Accounting), embora a Revenue possa excluir um operador ou pedir-lhe garantias.
Espanha, Países Baixos, Bélgica, Portugal e Polônia: com trâmite ou condições
Aqui o diferimento existe, mas é preciso pedi-lo ou cumprir requisitos:
- Espanha: o IVA diferido na importação solicita-se por opção formal junto da Agência Tributária e exige declarar o IVA mensalmente (com as obrigações de registro associadas). Não se ativa sozinho.
- Países Baixos: chama-se licença do artigo 23 e é concedida pela autoridade tributária neerlandesa. Um negócio não estabelecido no país não a pode pedir por si: precisa de um representante fiscal local.
- Bélgica: a autorização ET 14000 pede-se online junto da administração belga, exige declarações periódicas de IVA e, para um negócio de fora da UE, um representante fiscal belga.
- Portugal: o IVA de importação pode ser liquidado na declaração periódica, por opção, para quem declara mensalmente e tem a situação tributária regularizada.
- Polônia: o artigo 33a permite liquidar o IVA de importação na declaração, mas exige ser contribuinte ativo, ter estatuto ou autorização aduaneira (ou recorrer a um representante aduaneiro autorizado), avisar com antecedência e não ter dívidas ao fisco nem à segurança social.
Alemanha e Itália: adiar o pagamento não é diferir
A Alemanha tem a conta de diferimento (Aufschubkonto), que permite pagar mais tarde o IVA de importação, normalmente com garantia. Mas continua a ser um pagamento: dá-lhe dias ou semanas de margem, não compensa na mesma declaração. A Itália não tem um sistema geral equivalente; há vias para casos concretos, como o depósito de IVA ou o plafond dos exportadores habituais, que dependem da sua atividade.
O que precisa para se acolher
- Ser uma empresa registrada no IVA do país de destino (e, conforme o país, estar em dia com o fisco).
- Que a declaração aduaneira seja feita em seu nome e com o seu número de IVA. O importador é quem beneficia do diferimento. Por isso é importante que, desde o início, o consignatário que consta da fatura e dos documentos de transporte seja a sua empresa (veja os documentos necessários para importar da China).
- Uma periodicidade de declaração compatível (mensal em vários países).
- Um representante fiscal local se a sua empresa não estiver estabelecida no país (Países Baixos, Bélgica, França para operadores de fora da UE…).
- Um despachante que saiba assinalá-lo na declaração: no Reino Unido, por exemplo, é um indicador que tem de constar.
Em resumo
- O IVA de importação é neutro se puder deduzi-lo; o que custa é adiantá-lo.
- Diferi-lo é declará-lo e deduzi-lo na mesma declaração: zero em caixa.
- França, Reino Unido e Irlanda: o mais direto. Espanha, Países Baixos, Bélgica, Portugal e Polônia: com autorização ou condições. Alemanha e Itália: só adiamento do pagamento ou soluções pontuais.
- Para se acolher, a sua empresa tem de ser a importadora, com o seu próprio número de IVA.
Nota: as regras do IVA de importação e do seu diferimento mudam com frequência e dependem de cada país e de cada empresa. Este guia descreve a situação geral na data da redação (outubro de 2026) e não é aconselhamento fiscal; confirme o seu caso com o seu contador ou despachante antes de decidir.
Na EasyChinaShipping deixamos claro desde a cotação quem consta como importador nos documentos, para que a sua empresa possa acolher-se ao regime que lhe corresponde. Veja o nosso desembaraço aduaneiro a partir da China, revise como são calculados os impostos de importação ou conte-nos sobre o seu envio.